Domain elektrowerkzeug-zubehör.de kaufen?
Wir ziehen mit dem Projekt
elektrowerkzeug-zubehör.de um.
Sind Sie am Kauf der Domain
elektrowerkzeug-zubehör.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektrowerkzeug-zubehör.de kaufen?
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **

Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:
-
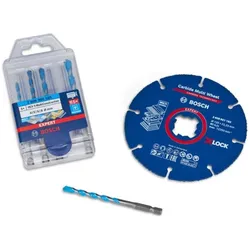
Bosch Professional Zubehör, Sägeblatt, Trennscheibe diamantbeschichtet X-LOCKDie hohen Segmente dieser Trennscheibe bestehen aus einer fortschrittlichen Matrix aus Metall und Diamant, die extrem scharf bleibt. Diese Segmente sind lasergeschweisst auf einem harten Stahlkörper. Die Seiten sind geriffelt, um Staub zu entfernen, was die Effizienz und Langlebigkeit verbessert. Diese Kombination aus optimalem Diamantkorn und fortschrittlichem Design verleiht der Bosch Expert MultiMaterial X-LOCK Diamanttrennscheibe eine unübertroffene Haltbarkeit. Sie schneidet zuverlässiger und hält länger als andere Bosch Diamantklingen und bietet letztendlich ein ausgezeichnetes Preis-Leistungs-Verhältnis. Mit X-LOCK genügt ein Klick - das schnellste Zubehörwechsel-System auf dem Markt. Sie passt auch auf Winkelschleifer mit Mutter und Gewinde.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rhodius, Sägeblatt, TrennscheibeMaschineneignung: Die Trennscheibe XT38 X-LOCK ist im Handeinsatz für Winkelschleifer aller Leistungsklassen geeignet, einschliesslich antriebsschwacher Maschinen sowie Akkumaschinen. Materialeignung: Die XT38 X-LOCK ist speziell für den Einsatz auf Edelstahl (VA-Stahl, Inox), z.B. 1.4301 (X5CrNi18-10 oder 304), Stahl (Schwarzstahl, auch Baustahl, St37, S235JR, 1.0037 oder Karbonstahl genannt) und Stahlguss abgestimmt. Aufbau und Herstellung: Die Trennscheibe enthält hochwertiges Korund (Aluminiumoxid) und zwei vollflächige Glasfasergewebe. Die Mindestseitenlast für die Trennscheibe beträgt nach EN 12413 und oSa 40 N. Im Bohrungsring ist das Verfallsdatum (drei Jahre) eingeprägt. Durch aufwendige In-Prozess-Kontrollen in der Produktion wird eine gleichbleibende Qualität gewährleistet. Um ein Maximum an Sicherheit zu bieten, wird jede tausendste Scheibe zerstörend getestet. Es handelt sich hier um eine Scheibe in gerader Form (Form 41). Trennscheiben mit gerader Form ermöglichen eine grössere Eintauchtiefe und somit auch mehr Schnitte. Qualität: Um noch wirtschaftlicher arbeiten zu können, empfehlen sich RHODIUS-Trennscheiben mit der Technologie CERAMICON. Anwendung: In der Anwendung überzeugt die XT38 X-LOCK durch eine sehr hohe Lebensdauer (Standzeit) auch im Vollschnitt und mit einem besonders aggressiven, leichten und schnellen Schnitt. Auch das präzise Arbeiten in dünnwandigem Material ist kein Problem. Die Scheibe zeichnet sich durch geringen Funkenflug, wenig Staubentwicklung und hervorragende Laufruhe aus. Sie macht die Arbeit leichter und ist besonders wirtschaftlich. Die XT38 X-LOCK bietet dem Nutzer ein optimales Preis-Leistungs-Verhältnis. Dieses RHODIUS Qualitätswerkzeug eignet sich besonders für das Trennen von Baustahl, Werkzeugstahl, Federstählen, dünnwandigen Blechen, rostbeständigem und säurebeständigem Stahl, hochlegiertem Stahl, hochfestem Blech, Kabelschächten, Trägern und Profilen.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Stille Reserven, Fachbücher von Peter Suter, Hans Ulrich Reck, Madeleine Schuppli, Thomas SchmutzIn „Stille Reserven“ treffen Werke aus zwei Sammlungen aufeinander: Bilder aus der Kollektion des Basler Künstlers Peter Suter - sie stammen in der Hauptsache von Schweizer Malerinnen und Malern aus den ersten vier Jahrzehnten des 20. Jahrhunderts - werden gemeinsam gezeigt mit Werken des Aargauer Kunsthaus Aarau. Eine künstlerisch motivierte Privatsammlung begegnet einer kunsthistorisch konzipierten öffentlichen Museumssammlung. Arbeiten von Künstlern, die einem breiteren Publikum heute kaum bekannt sind, die ursprünglich weder die populäre Wertschätzung genossen noch den gängigen Mainstreamtendenzen entsprachen, sind hier in dichten Reihen neben bekannten Werken anerkannter und namhafter Künstler zu sehen. Die thematisch gegliederte Zusammenstellung dieses Katalogs ordnet neu. Er entspricht gerade nicht den klassischen kunsthistorischen Präsentationsgewohnheiten, sondern versucht das S.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Was sind stille Reserven Landwirtschaft?
Was sind stille Reserven Landwirtschaft? Stille Reserven in der Landwirtschaft beziehen sich auf den Unterschied zwischen dem steuerlichen Wert von Vermögenswerten wie Grundstücken, Gebäuden oder Maschinen und ihrem tatsächlichen Marktwert. Diese Differenz entsteht, wenn die Vermögenswerte zu einem niedrigeren Wert in der Bilanz des Landwirts ausgewiesen werden als sie tatsächlich wert sind. Stille Reserven können genutzt werden, um steuerliche Vorteile zu erzielen, beispielsweise durch eine steueroptimierte Veräußerung von Vermögenswerten. Es ist wichtig, die stille Reserven in der Landwirtschaft regelmäßig zu überprüfen, um mögliche Steuervorteile optimal zu nutzen. **
Ähnliche Suchbegriffe für Reserven
-
Bosch Professional Zubehör, Sägeblatt, Trennscheibe diamantbeschichtet X-LOCKDie hohen Segmente dieser Trennscheibe bestehen aus einer fortschrittlichen Matrix aus Metall und Diamant, die extrem scharf bleibt. Diese Segmente sind lasergeschweisst auf einem harten Stahlkörper. Die Seiten sind geriffelt, um Staub zu entfernen, was die Effizienz und Langlebigkeit verbessert. Diese Kombination aus optimalem Diamantkorn und fortschrittlichem Design verleiht der Bosch Expert MultiMaterial X-LOCK Diamanttrennscheibe eine unübertroffene Haltbarkeit. Sie schneidet zuverlässiger und hält länger als andere Bosch Diamantklingen und bietet letztendlich ein ausgezeichnetes Preis-Leistungs-Verhältnis. Mit X-LOCK genügt ein Klick - das schnellste Zubehörwechsel-System auf dem Markt. Sie passt auch auf Winkelschleifer mit Mutter und Gewinde.45,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rhodius, Sägeblatt, TrennscheibeMaschineneignung: Die Trennscheibe XT38 X-LOCK ist im Handeinsatz für Winkelschleifer aller Leistungsklassen geeignet, einschliesslich antriebsschwacher Maschinen sowie Akkumaschinen. Materialeignung: Die XT38 X-LOCK ist speziell für den Einsatz auf Edelstahl (VA-Stahl, Inox), z.B. 1.4301 (X5CrNi18-10 oder 304), Stahl (Schwarzstahl, auch Baustahl, St37, S235JR, 1.0037 oder Karbonstahl genannt) und Stahlguss abgestimmt. Aufbau und Herstellung: Die Trennscheibe enthält hochwertiges Korund (Aluminiumoxid) und zwei vollflächige Glasfasergewebe. Die Mindestseitenlast für die Trennscheibe beträgt nach EN 12413 und oSa 40 N. Im Bohrungsring ist das Verfallsdatum (drei Jahre) eingeprägt. Durch aufwendige In-Prozess-Kontrollen in der Produktion wird eine gleichbleibende Qualität gewährleistet. Um ein Maximum an Sicherheit zu bieten, wird jede tausendste Scheibe zerstörend getestet. Es handelt sich hier um eine Scheibe in gerader Form (Form 41). Trennscheiben mit gerader Form ermöglichen eine grössere Eintauchtiefe und somit auch mehr Schnitte. Qualität: Um noch wirtschaftlicher arbeiten zu können, empfehlen sich RHODIUS-Trennscheiben mit der Technologie CERAMICON. Anwendung: In der Anwendung überzeugt die XT38 X-LOCK durch eine sehr hohe Lebensdauer (Standzeit) auch im Vollschnitt und mit einem besonders aggressiven, leichten und schnellen Schnitt. Auch das präzise Arbeiten in dünnwandigem Material ist kein Problem. Die Scheibe zeichnet sich durch geringen Funkenflug, wenig Staubentwicklung und hervorragende Laufruhe aus. Sie macht die Arbeit leichter und ist besonders wirtschaftlich. Die XT38 X-LOCK bietet dem Nutzer ein optimales Preis-Leistungs-Verhältnis. Dieses RHODIUS Qualitätswerkzeug eignet sich besonders für das Trennen von Baustahl, Werkzeugstahl, Federstählen, dünnwandigen Blechen, rostbeständigem und säurebeständigem Stahl, hochlegiertem Stahl, hochfestem Blech, Kabelschächten, Trägern und Profilen.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
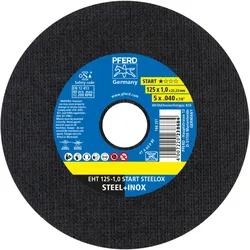
Pferd, Sägeblatt, TrennscheibeDie Start-Linie bietet zuverlässige Pferd-Qualität für Handwerks- und Montagetätigkeiten. Das kompakte Programm umfasst die gängigsten Werkzeuge für Stahl und Edelstahl (INOX). Sie erreichen zuverlässige Arbeitsergebnisse bei attraktiven Einstandskosten. Trennscheibe für Stahl und Edelstahl (INOX) mit hoher Trennleistung und solider Standzeit. Werker in aller Welt vertrauen Blau und wählen die dünnen Trennscheiben von Pferd. Das Pferd-Programm bietet dünne Trennscheiben in vielen verschiedenen Ausführungen und somit für jede Anwendung die passende Werkzeuglösung - ergonomisch optimiert, effizient und auf höchstem Sicherheitsniveau. Die dünnen Trennscheiben von Pferd zeichnen sich durch ihre besondere Bindungsrezeptur aus. Die intensive Forschungs- und Entwicklungsarbeit und die gezielte Umsetzung in den hochmodernen Fertigungsstätten garantieren die hohen Qualitäts- und Sicherheitsstandards von Pferd.30,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind stille Reserven Beispiel?
Was sind stille Reserven Beispiel? Stille Reserven sind Vermögenswerte, die in der Bilanz eines Unternehmens nicht ausgewiesen werden, da ihr Wert unter dem tatsächlichen Marktwert liegt. Ein Beispiel für stille Reserven sind Grundstücke oder Gebäude, die zu historischen Anschaffungskosten in der Bilanz stehen, aber in Wirklichkeit einen höheren Marktwert haben. Diese stille Reserve kann genutzt werden, um in Zukunft Gewinne zu erzielen, beispielsweise durch den Verkauf des Grundstücks zu einem höheren Preis. Stille Reserven können auch in Form von stillen Beteiligungen oder Markenwerten vorhanden sein. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
-
Wie berechnet man diese stillen Reserven?
Stille Reserven können auf verschiedene Arten berechnet werden, je nachdem, um welche Art von Vermögenswert es sich handelt. Bei Immobilien können stille Reserven beispielsweise durch den Vergleich des aktuellen Marktwerts mit dem Buchwert ermittelt werden. Bei Unternehmen können stille Reserven durch die Analyse des Firmenwerts, der immateriellen Vermögenswerte und der latenten Steuern berechnet werden. Es ist wichtig, die spezifischen Bewertungsmethoden und -richtlinien für den jeweiligen Vermögenswert zu berücksichtigen. **
-
Wann müssen stille Reserven aufgedeckt werden?
Stille Reserven müssen aufgedeckt werden, wenn ein Unternehmen seine Bilanz aufstellen muss, beispielsweise am Ende eines Geschäftsjahres. Dies geschieht, um die tatsächliche finanzielle Situation des Unternehmens transparent darzustellen. Stille Reserven können auf verschiedene Weise entstehen, beispielsweise durch eine niedrige Abschreibung von Vermögenswerten. Durch die Aufdeckung von stillen Reserven können potenzielle Investoren oder Gläubiger ein realistisches Bild von der finanziellen Stärke des Unternehmens erhalten. In einigen Fällen kann die Aufdeckung stiller Reserven auch steuerliche Auswirkungen haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.